Domain fcie.de kaufen?
Wir ziehen mit dem Projekt
fcie.de um.
Sind Sie am Kauf der Domain
fcie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcie.de kaufen?
Sollte die Umsatzsteuer-ID nicht im Impressum angegeben werden?
Ja, die Umsatzsteuer-ID sollte im Impressum angegeben werden, wenn das Unternehmen umsatzsteuerpflichtig ist. Die Angabe der Umsatzsteuer-ID dient der Identifikation des Unternehmens und ermöglicht es anderen Unternehmen, die Umsatzsteuer korrekt abzurechnen. **
Ist die Schweiz im Binnenmarkt?
Ja, die Schweiz ist nicht Teil des Europäischen Binnenmarktes. Obwohl die Schweiz durch bilaterale Abkommen mit der EU eng mit dem Binnenmarkt verbunden ist und viele der Binnenmarktregeln übernommen hat, ist sie kein vollwertiges Mitglied. Die Schweiz hat sich bewusst gegen eine EU-Mitgliedschaft entschieden und behält so ihre Souveränität in vielen politischen und wirtschaftlichen Belangen. Trotzdem profitiert die Schweiz von ihrer engen wirtschaftlichen Zusammenarbeit mit der EU und hat Zugang zu einem Großteil des Binnenmarktes. **
Ähnliche Suchbegriffe für Umsatzsteuer-im-Binnenmarkt-Set
Top-Angebote
Produkte zum Begriff Umsatzsteuer-im-Binnenmarkt-Set:
-
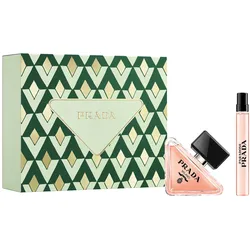
Artikel im Set Prada Paradoxe SetPrada Paradoxe Eau de Parfum ist ein femininer, blumiger Duft, der dazu einlädt, die paradoxe Vielschichtigkeit der Frau zu erforschen und auszudrücken. Die Feier, nie derselbe zu sein, immer man selbst. Ein blumiger, bernsteinfarbener Duft, der die Paradoxien der ikonischen Ingredienzien aufgreift, um neue Duftsensationen zu enthüllen. Mit dominierenden Noten von Neroli und Jasmin wird das weiße Blumenbouquet von Prada Paradoxe Eau de Parfum mit einer avantgardistischen Duftsignatur aus Ambrofix™ und Serenolide™-Akkorden kombiniert, um einen intimen und dauerhaften Weg zu schaffen, der von einer lebendigen Wärme geleitet wird. • Feminin-floraler Duft mit Neroli & Jasmin, veredelt durch Ambrofix™ & Serenolide™ für einen intimen, anhaltenden Trail. • Eine olfaktorische Reise, die die vielfältigen Facetten der Frau zelebriert. Sei immer du selbst, nie derselbe. • Das Prada Paradoxe Geschenkset ist die perfekte Geste, um Ihren Liebsten eine besondere Freude zu bereiten.101,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Artikel im Set Carven L'Absolu SetCarven L'Absolu: Ein Ansatz von Opulenz und absoluter Femininität. Carven the Absolute, ist der Intensivste Duft unter den Carven Düften. Frische Kopfnote aus italienischer, grüner Mandarine, die zu einer betörenden und sinnlichen Essenz von Madagascar Ylang-Ylang führt. Die Herznote aus ägyptischen Jasmin wird von der Tuberose und der Iris komplimentiert. Die Basisnote ist kostbar orientalisch, verhüllt durch Patschuli, Sandelholz und spanischer Zistrose.50,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Länder sind im Binnenmarkt?
Im Binnenmarkt der Europäischen Union sind alle 27 Mitgliedstaaten vertreten. Dazu gehören Länder wie Deutschland, Frankreich, Italien, Spanien und viele weitere. Der Binnenmarkt ermöglicht den freien Verkehr von Waren, Dienstleistungen, Kapital und Personen zwischen diesen Ländern, ohne Zölle oder andere Handelshemmnisse. Dadurch wird ein großer gemeinsamer Wirtschaftsraum geschaffen, der den Handel und die wirtschaftliche Entwicklung fördert. **
-
Welche sind die 4 Freiheiten im Binnenmarkt?
Die vier Freiheiten im Binnenmarkt der Europäischen Union sind die Freiheit des Warenverkehrs, die Freiheit der Dienstleistungen, die Freiheit der Personen und die Freiheit des Kapitals. Diese Freiheiten ermöglichen es den EU-Bürgern, Waren, Dienstleistungen, Personen und Kapital innerhalb der EU ohne Einschränkungen zu bewegen. Sie sind grundlegende Prinzipien des Binnenmarkts, die darauf abzielen, Handelshemmnisse zwischen den Mitgliedstaaten abzubauen und ein einheitliches Wirtschaftsgebiet zu schaffen. Durch die Umsetzung dieser Freiheiten soll der Binnenmarkt gestärkt und das wirtschaftliche Wachstum in der EU gefördert werden. **
-
Wie viel Umsatzsteuer auf Dienstleistungen?
Wie viel Umsatzsteuer auf Dienstleistungen erhoben wird, hängt von verschiedenen Faktoren ab, wie dem Ort der Dienstleistungserbringung, dem Leistungsempfänger und der Art der Dienstleistung. In Deutschland beträgt der reguläre Umsatzsteuersatz für Dienstleistungen derzeit 19%. Es gibt jedoch auch Dienstleistungen, die einem ermäßigten Steuersatz von 7% unterliegen, wie z.B. bestimmte kulturelle oder soziale Dienstleistungen. In einigen Fällen können Dienstleistungen auch von der Umsatzsteuer befreit sein, z.B. im Gesundheits- oder Bildungsbereich. Es ist daher wichtig, die spezifischen steuerlichen Regelungen für die jeweilige Dienstleistung zu prüfen. **
-
Wie berechne ich die Umsatzsteuer für meine Produkte oder Dienstleistungen? Welche Auswirkungen hat die Umsatzsteuer auf mein Unternehmen?
Die Umsatzsteuer wird auf den Nettoumsatz berechnet, indem der Steuersatz auf den Verkaufspreis angewendet wird. Die Umsatzsteuer muss an das Finanzamt abgeführt werden. Die Umsatzsteuer hat Auswirkungen auf die Preiskalkulation, die Liquidität und die Wettbewerbsfähigkeit des Unternehmens. **


Was ist der Binnenmarkt?
Der Binnenmarkt ist ein gemeinsamer Markt, der in der Europäischen Union (EU) geschaffen wurde. Er ermöglicht den freien Verkehr von Waren, Dienstleistungen, Kapital und Personen zwischen den Mitgliedstaaten der EU. Der Binnenmarkt hat das Ziel, den Handel zu erleichtern, den Wettbewerb zu fördern und das Wirtschaftswachstum in der EU zu stärken. **
Wie funktioniert der Binnenmarkt?
Der Binnenmarkt der Europäischen Union ermöglicht den freien Verkehr von Waren, Dienstleistungen, Kapital und Personen zwischen den Mitgliedstaaten. Dies wird durch den Abbau von Handelshemmnissen wie Zöllen und unterschiedlichen Vorschriften erreicht. Unternehmen können so leichter in verschiedenen Ländern tätig werden und Verbraucher haben Zugang zu einer größeren Auswahl an Produkten und Dienstleistungen. Der Binnenmarkt fördert Wettbewerb, Innovation und wirtschaftliches Wachstum innerhalb der EU. Er wird durch gemeinsame Regeln und Institutionen wie die Europäische Kommission und den Europäischen Gerichtshof überwacht und geschützt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-im-Binnenmarkt-Set:
-
Balmain/Double Hair Professional Aftercare Bag - 5 Produkte im SetBalmain/Double Hair Professional Aftercare Bag - 5 Produkte im Set - Vollständige tägliche Aftercare-Routine - Speziell entwickelt für natürliches Haar und Haarverlängerungen. - Verlängert die Lebensdauer und Eigenschaften von Haarverlängerungen Inhalt: - Professional Aftercare Shampoo 250 ml - Professional Aftercare Conditioner 250 ml - Professional Aftercare Mask 150 ml - Shine Spary 75 ml - Extension Brush - Toiletry Bag44,05 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Artikel im Set Prada Paradoxe SetPrada Paradoxe Eau de Parfum ist ein femininer, blumiger Duft, der dazu einlädt, die paradoxe Vielschichtigkeit der Frau zu erforschen und auszudrücken. Die Feier, nie derselbe zu sein, immer man selbst. Ein blumiger, bernsteinfarbener Duft, der die Paradoxien der ikonischen Ingredienzien aufgreift, um neue Duftsensationen zu enthüllen. Mit dominierenden Noten von Neroli und Jasmin wird das weiße Blumenbouquet von Prada Paradoxe Eau de Parfum mit einer avantgardistischen Duftsignatur aus Ambrofix™ und Serenolide™-Akkorden kombiniert, um einen intimen und dauerhaften Weg zu schaffen, der von einer lebendigen Wärme geleitet wird. • Feminin-floraler Duft mit Neroli & Jasmin, veredelt durch Ambrofix™ & Serenolide™ für einen intimen, anhaltenden Trail. • Eine olfaktorische Reise, die die vielfältigen Facetten der Frau zelebriert. Sei immer du selbst, nie derselbe. • Das Prada Paradoxe Geschenkset ist die perfekte Geste, um Ihren Liebsten eine besondere Freude zu bereiten.101,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte die Umsatzsteuer-ID nicht im Impressum angegeben werden?
Ja, die Umsatzsteuer-ID sollte im Impressum angegeben werden, wenn das Unternehmen umsatzsteuerpflichtig ist. Die Angabe der Umsatzsteuer-ID dient der Identifikation des Unternehmens und ermöglicht es anderen Unternehmen, die Umsatzsteuer korrekt abzurechnen. **
-
Ist die Schweiz im Binnenmarkt?
Ja, die Schweiz ist nicht Teil des Europäischen Binnenmarktes. Obwohl die Schweiz durch bilaterale Abkommen mit der EU eng mit dem Binnenmarkt verbunden ist und viele der Binnenmarktregeln übernommen hat, ist sie kein vollwertiges Mitglied. Die Schweiz hat sich bewusst gegen eine EU-Mitgliedschaft entschieden und behält so ihre Souveränität in vielen politischen und wirtschaftlichen Belangen. Trotzdem profitiert die Schweiz von ihrer engen wirtschaftlichen Zusammenarbeit mit der EU und hat Zugang zu einem Großteil des Binnenmarktes. **
-
Welche Länder sind im Binnenmarkt?
Im Binnenmarkt der Europäischen Union sind alle 27 Mitgliedstaaten vertreten. Dazu gehören Länder wie Deutschland, Frankreich, Italien, Spanien und viele weitere. Der Binnenmarkt ermöglicht den freien Verkehr von Waren, Dienstleistungen, Kapital und Personen zwischen diesen Ländern, ohne Zölle oder andere Handelshemmnisse. Dadurch wird ein großer gemeinsamer Wirtschaftsraum geschaffen, der den Handel und die wirtschaftliche Entwicklung fördert. **
-
Welche sind die 4 Freiheiten im Binnenmarkt?
Die vier Freiheiten im Binnenmarkt der Europäischen Union sind die Freiheit des Warenverkehrs, die Freiheit der Dienstleistungen, die Freiheit der Personen und die Freiheit des Kapitals. Diese Freiheiten ermöglichen es den EU-Bürgern, Waren, Dienstleistungen, Personen und Kapital innerhalb der EU ohne Einschränkungen zu bewegen. Sie sind grundlegende Prinzipien des Binnenmarkts, die darauf abzielen, Handelshemmnisse zwischen den Mitgliedstaaten abzubauen und ein einheitliches Wirtschaftsgebiet zu schaffen. Durch die Umsetzung dieser Freiheiten soll der Binnenmarkt gestärkt und das wirtschaftliche Wachstum in der EU gefördert werden. **
Ähnliche Suchbegriffe für Umsatzsteuer-im-Binnenmarkt-Set
-
Artikel im Set Carven L'Absolu SetCarven L'Absolu: Ein Ansatz von Opulenz und absoluter Femininität. Carven the Absolute, ist der Intensivste Duft unter den Carven Düften. Frische Kopfnote aus italienischer, grüner Mandarine, die zu einer betörenden und sinnlichen Essenz von Madagascar Ylang-Ylang führt. Die Herznote aus ägyptischen Jasmin wird von der Tuberose und der Iris komplimentiert. Die Basisnote ist kostbar orientalisch, verhüllt durch Patschuli, Sandelholz und spanischer Zistrose.50,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Umsatzsteuer auf Dienstleistungen?
Wie viel Umsatzsteuer auf Dienstleistungen erhoben wird, hängt von verschiedenen Faktoren ab, wie dem Ort der Dienstleistungserbringung, dem Leistungsempfänger und der Art der Dienstleistung. In Deutschland beträgt der reguläre Umsatzsteuersatz für Dienstleistungen derzeit 19%. Es gibt jedoch auch Dienstleistungen, die einem ermäßigten Steuersatz von 7% unterliegen, wie z.B. bestimmte kulturelle oder soziale Dienstleistungen. In einigen Fällen können Dienstleistungen auch von der Umsatzsteuer befreit sein, z.B. im Gesundheits- oder Bildungsbereich. Es ist daher wichtig, die spezifischen steuerlichen Regelungen für die jeweilige Dienstleistung zu prüfen. **
-
Wie berechne ich die Umsatzsteuer für meine Produkte oder Dienstleistungen? Welche Auswirkungen hat die Umsatzsteuer auf mein Unternehmen?
Die Umsatzsteuer wird auf den Nettoumsatz berechnet, indem der Steuersatz auf den Verkaufspreis angewendet wird. Die Umsatzsteuer muss an das Finanzamt abgeführt werden. Die Umsatzsteuer hat Auswirkungen auf die Preiskalkulation, die Liquidität und die Wettbewerbsfähigkeit des Unternehmens. **
-
Was ist der Binnenmarkt?
Der Binnenmarkt ist ein gemeinsamer Markt, der in der Europäischen Union (EU) geschaffen wurde. Er ermöglicht den freien Verkehr von Waren, Dienstleistungen, Kapital und Personen zwischen den Mitgliedstaaten der EU. Der Binnenmarkt hat das Ziel, den Handel zu erleichtern, den Wettbewerb zu fördern und das Wirtschaftswachstum in der EU zu stärken. **
-
Wie funktioniert der Binnenmarkt?
Der Binnenmarkt der Europäischen Union ermöglicht den freien Verkehr von Waren, Dienstleistungen, Kapital und Personen zwischen den Mitgliedstaaten. Dies wird durch den Abbau von Handelshemmnissen wie Zöllen und unterschiedlichen Vorschriften erreicht. Unternehmen können so leichter in verschiedenen Ländern tätig werden und Verbraucher haben Zugang zu einer größeren Auswahl an Produkten und Dienstleistungen. Der Binnenmarkt fördert Wettbewerb, Innovation und wirtschaftliches Wachstum innerhalb der EU. Er wird durch gemeinsame Regeln und Institutionen wie die Europäische Kommission und den Europäischen Gerichtshof überwacht und geschützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.